Estoński CIT miał być prosty – dopóki zysk zostaje w spółce, podatek jest odroczony. W praktyce jednym z najtrudniejszych obszarów tego systemu od początku pozostają jednak tzw. ukryte zyski. Najnowszy projekt zmian w ustawie o CIT pokazuje, że właśnie tutaj Ministerstwo Finansów zamierza istotnie zaostrzyć zasady. Dla części spółek problem może być szczególnie dotkliwy. Chodzi o przedsiębiorstwa, które przed wejściem w estoński CIT zgromadziły istotne zyski opodatkowane już klasycznym CIT, a obecnie dokonują z tych środków rozliczeń ze wspólnikami lub podmiotami powiązanymi. Stan obecny Obecne przepisy nie wskazują wprost, że ukrytym zyskiem może być świadczenie finansowane z zysku wypracowanego przed […]
Estoński CIT dla się lubić odc. 10274628127, czyli krótko o najnowszych interpretacjach podatkowych.
2022-12-30 | Adrian Kęmpiński
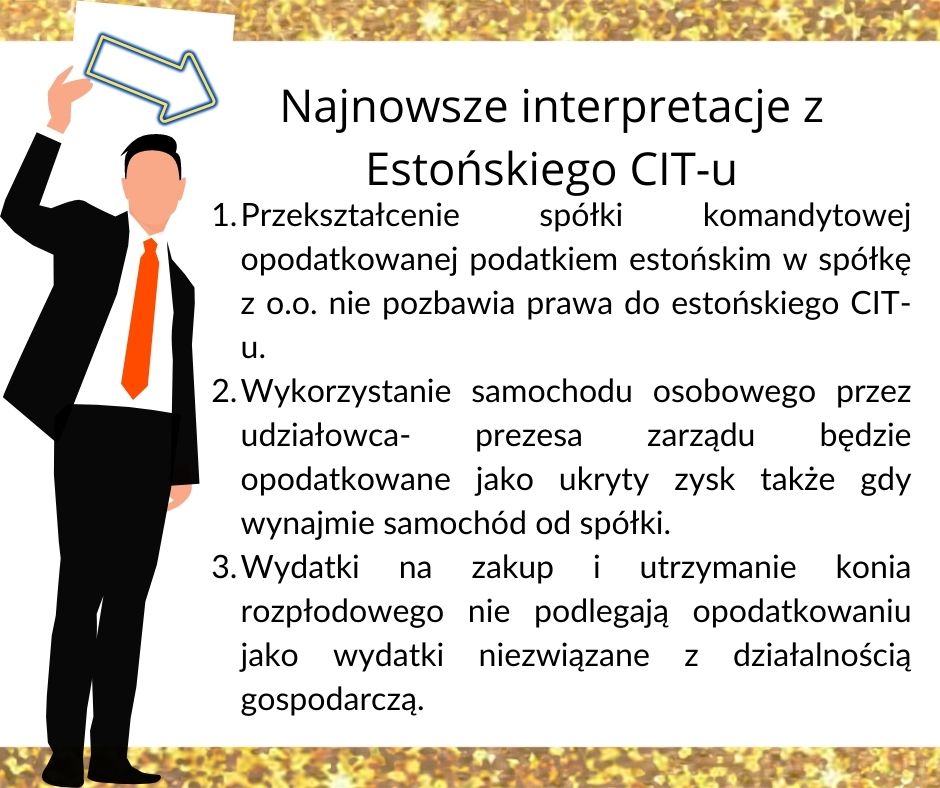
✔Dziś zgodnie z tytułem i grafiką pokazujemy, że podatek estoński to forma opodatkowania, którą da się lubić.
✔Najnowsze interpretacje podatkowe są korzystne i pokazują, że praktyka interpretacyjna się utrwala , przez co Estoński-CIT może się nie tylko opłacać, ale jest też przewidywalny.
✔Czego dowiemy się z najnowszych rozstrzygnięć?
✔Przekształcenie spółki opodatkowanej podatkiem estońskim w inną spółkę nie pozbawia prawa do CIT-u estońskiego.
👉W tym przypadku spółka komandytowa przekształciła się w spółkę z o.o. i to nie pozbawia prawa tej spółki przekształconej do dalszego korzystania z E-CIT.
👉Nie jest konieczne składanie ponownego zawiadomienia ZAW-RD.
👉Jest to możliwe, o ile spółka, w którą przekształcamy naszą spółkę może być na podatku estońskim i o ile nadal będą spełnione pozostałe warunki.
✔Spółka zapłaci podatek od ukrytych zysków także, gdy udziałowiec – prezes zarządu wynajmie samochód spółki od tej spółki do użytku prywatnego.
👉Sprytna spółka uregulowała swoje stosunki z udziałowcem – prezesem, w taki sposób, że w godzinach pracy firmy prezes wykorzystuje auto wyłącznie do celów służbowych i jednocześnie wynajmuje je od spółki by móc używać je do celów prywatnych po godzinach pracy firmy.
👉Nie przekonało to fiskusa – w takiej sytuacji należy rozpoznać dochód z tyt. ukrytych zysków.
✔Zakup i utrzymanie konia reproduktora nie podlega opodatkowaniu Estońskim-CIT jako wydatek niezwiązany z działalnością gospodarczą.
👉Fiskus wykazał się rozsądkiem i pokazał, że nawet tak nietypowe wydatki jak zakup i utrzymanie konia celem reprodukcji nie podlega opodatkowaniu jeżeli tylko jest to związane z działalnością gospodarczą.
👉Bardzo cieszy taka przyjazna czworonogom interpretacja podatkowa.
Sygnatury interpretacji w kolejności omawiania:
- 0114-KDIP2-2.4010.248.2022.1.IN
- 0114-KDIP2-2.4010.190.2022.1.IN
- 0111-KDIB1-1.4010.672.2022.3.AW
✔Zapraszamy także na nasze inne social – media, w tym na Facebooka i Instagrama!
Wpis nie stanowi porady ani opinii prawnej w rozumieniu przepisów prawa oraz ma charakter wyłącznie informacyjny. Stanowi wyraz poglądów jego autora na tematy prawnicze związane z treścią przepisów prawa, orzeczeń sądów, interpretacji organów państwowych i publikacji prasowych. Kancelaria Ostrowski i Wspólnicy Sp.K. i autor wpisu nie ponoszą odpowiedzialności za ewentualne skutki decyzji podejmowanych na jego podstawie.
Powiązane posty
Stare zyski, nowy podatek? Estoński CIT może przynieść spółkom kosztowną niespodziankę od 2027 r.
2026-09-09 | Dawid Garstecki

Nie każda pożyczka od spółki estońskiej to ukryty zysk!
2023-05-19 | Adrian Kęmpiński
💡Tydzień temu Wojewódzki Sąd Administracyjny w Gliwicach wydał wyrok, który może zmienić pogląd fiskusa na pożyczki udzielane przez spółki estońskie podmiotom powiązanym. 📌Dotychczas jeżeli spółka opodatkowana estońskim – CIT udzielała pożyczek podmiotom powiązanym to fiskus dopatrywał się ukrytych zysków w kwocie kapitału pożyczki. 💡Skarga zapadła na kanwie sprawy, w której spółka opodatkowana E-CIT dopuszczała, że będzie udzielać pożyczek podmiotom powiązanym na realizację celów gospodarczych tych podmiotów.W skarżonej interpretacji wskazywano, że pożyczkobiorca nie przeznaczy jej na wypłatę dywidendy czy inne czynności noszące znamiona wypłaty zysku. 🔥Korzystny wyrok potwierdził poglądy spółki, że badając transakcje pożyczki każdorazowo należy zweryfikować stan faktyczny na podstawie […]
Estoński CIT zwalnia z obowiązku posiadania strategii podatkowej!
2023-05-02 | Adrian Kęmpiński
🔥Spółki opodatkowane Estońskim – CIT nie mają obowiązku sporządzania i podawania do publicznej wiadomości informacji o realizowanej strategii podatkowej, także w sytuacji, gdy ich przychody za rok podatkowy przekroczyły równowartość przeliczonej na PLN kwoty 50 mln euro. 💡Tuż przed majowym weekendem fiskus wydał bardzo korzystną interpretację indywidualną, która jest szczególnie ważna dla spółek z dużymi przychodami, które wybrały estoński – CIT.👉Interpretacja indywidualna z dnia 27 kwietnia 2023 r., nr 0111-KDIB1-1.4010.778.2022.1.SG. 💭Przypomnijmy krótko – strategia podatkowa to zestaw informacji opisującej działania firmy mające wpływ na zobowiązania podatkowe i sposób ich rozliczania przez podatnika. 💭Od 1 stycznia 2021 r. spółki, których przychody […]